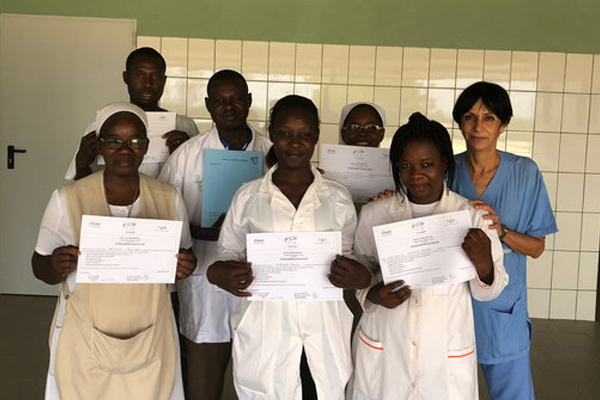
Ensemble, nous pouvons améliorer la qualité de vie de nombreuses personnes
Ensemble, nous pouvons améliorer la qualité de vie de nombreuses personnes
Soutenir la Paolo Chiesi Foundation vous permet de bénéficier des avantages fiscaux prévus pour les dons aux organismes du tiers secteur.
Pour en bénéficier, votre don doit être effectué par un moyen de paiement traçable : virement bancaire, mandat postal, carte de crédit ou chèque. Les dons en espèces n’ouvrent droit à aucun avantage fiscal.
Avantages fiscaux pour les particuliers
Faire un don à un organisme du tiers secteur non commercial vous permet de bénéficier d’avantages fiscaux, en choisissant entre deux options non cumulables :
- vous pouvez déduire de votre impôt brut sur le revenu (IRPEF) 30 % du montant donné, pour des dons allant jusqu’à 30 000 euros par an (art. 83, alinéa 1, décret législatif 117/2017) ;
- vous pouvez aussi déduire votre don de votre revenu net global, dans la limite de 10 % du revenu global déclaré (art. 83, alinéa 2, décret législatif 117/2017). Si la déduction dépasse votre revenu, l’excédent peut être reporté sur les périodes d’imposition suivantes, jusqu’à la quatrième.
Ces deux options s’appliquent aux dons en numéraire et en nature.
Avantages fiscaux pour les entreprises
Pour les entreprises et les organismes soumis à l’impôt sur les sociétés (IRES), les dons en numéraire ou en nature à la Paolo Chiesi Foundation ETS sont déductibles du revenu net global dans la limite de 10 % du revenu global déclaré (art. 83, alinéa 2, décret législatif 117/2017).
Si la déduction dépasse le revenu global déclaré, diminué de toutes les déductions, l’excédent peut être reporté sur les périodes d’imposition suivantes, jusqu’à la quatrième, à hauteur de son montant. Cette déduction n’est pas cumulable avec d’autres avantages fiscaux prévus pour les mêmes dons.
Avantages fiscaux pour les entreprises
Pour les entreprises et les organismes soumis à l’impôt sur les sociétés (IRES), les dons en numéraire ou en nature à la Paolo Chiesi Foundation ETS sont déductibles du revenu net global dans la limite de 10 % du revenu global déclaré (art. 83, alinéa 2, décret législatif 117/2017).
Si la déduction dépasse le revenu global déclaré, diminué de toutes les déductions, l’excédent peut être reporté sur les périodes d’imposition suivantes, jusqu’à la quatrième, à hauteur de son montant. Cette déduction n’est pas cumulable avec d’autres avantages fiscaux prévus pour les mêmes dons.